Bevor Sie beginnen
Das Guthaben muss beim gewählten Empfänger bereits hinterlegt sein. Sie benötigen die Rechte zur Rechnungserstellung und gegebenenfalls zur Verwendung des Guthabens.
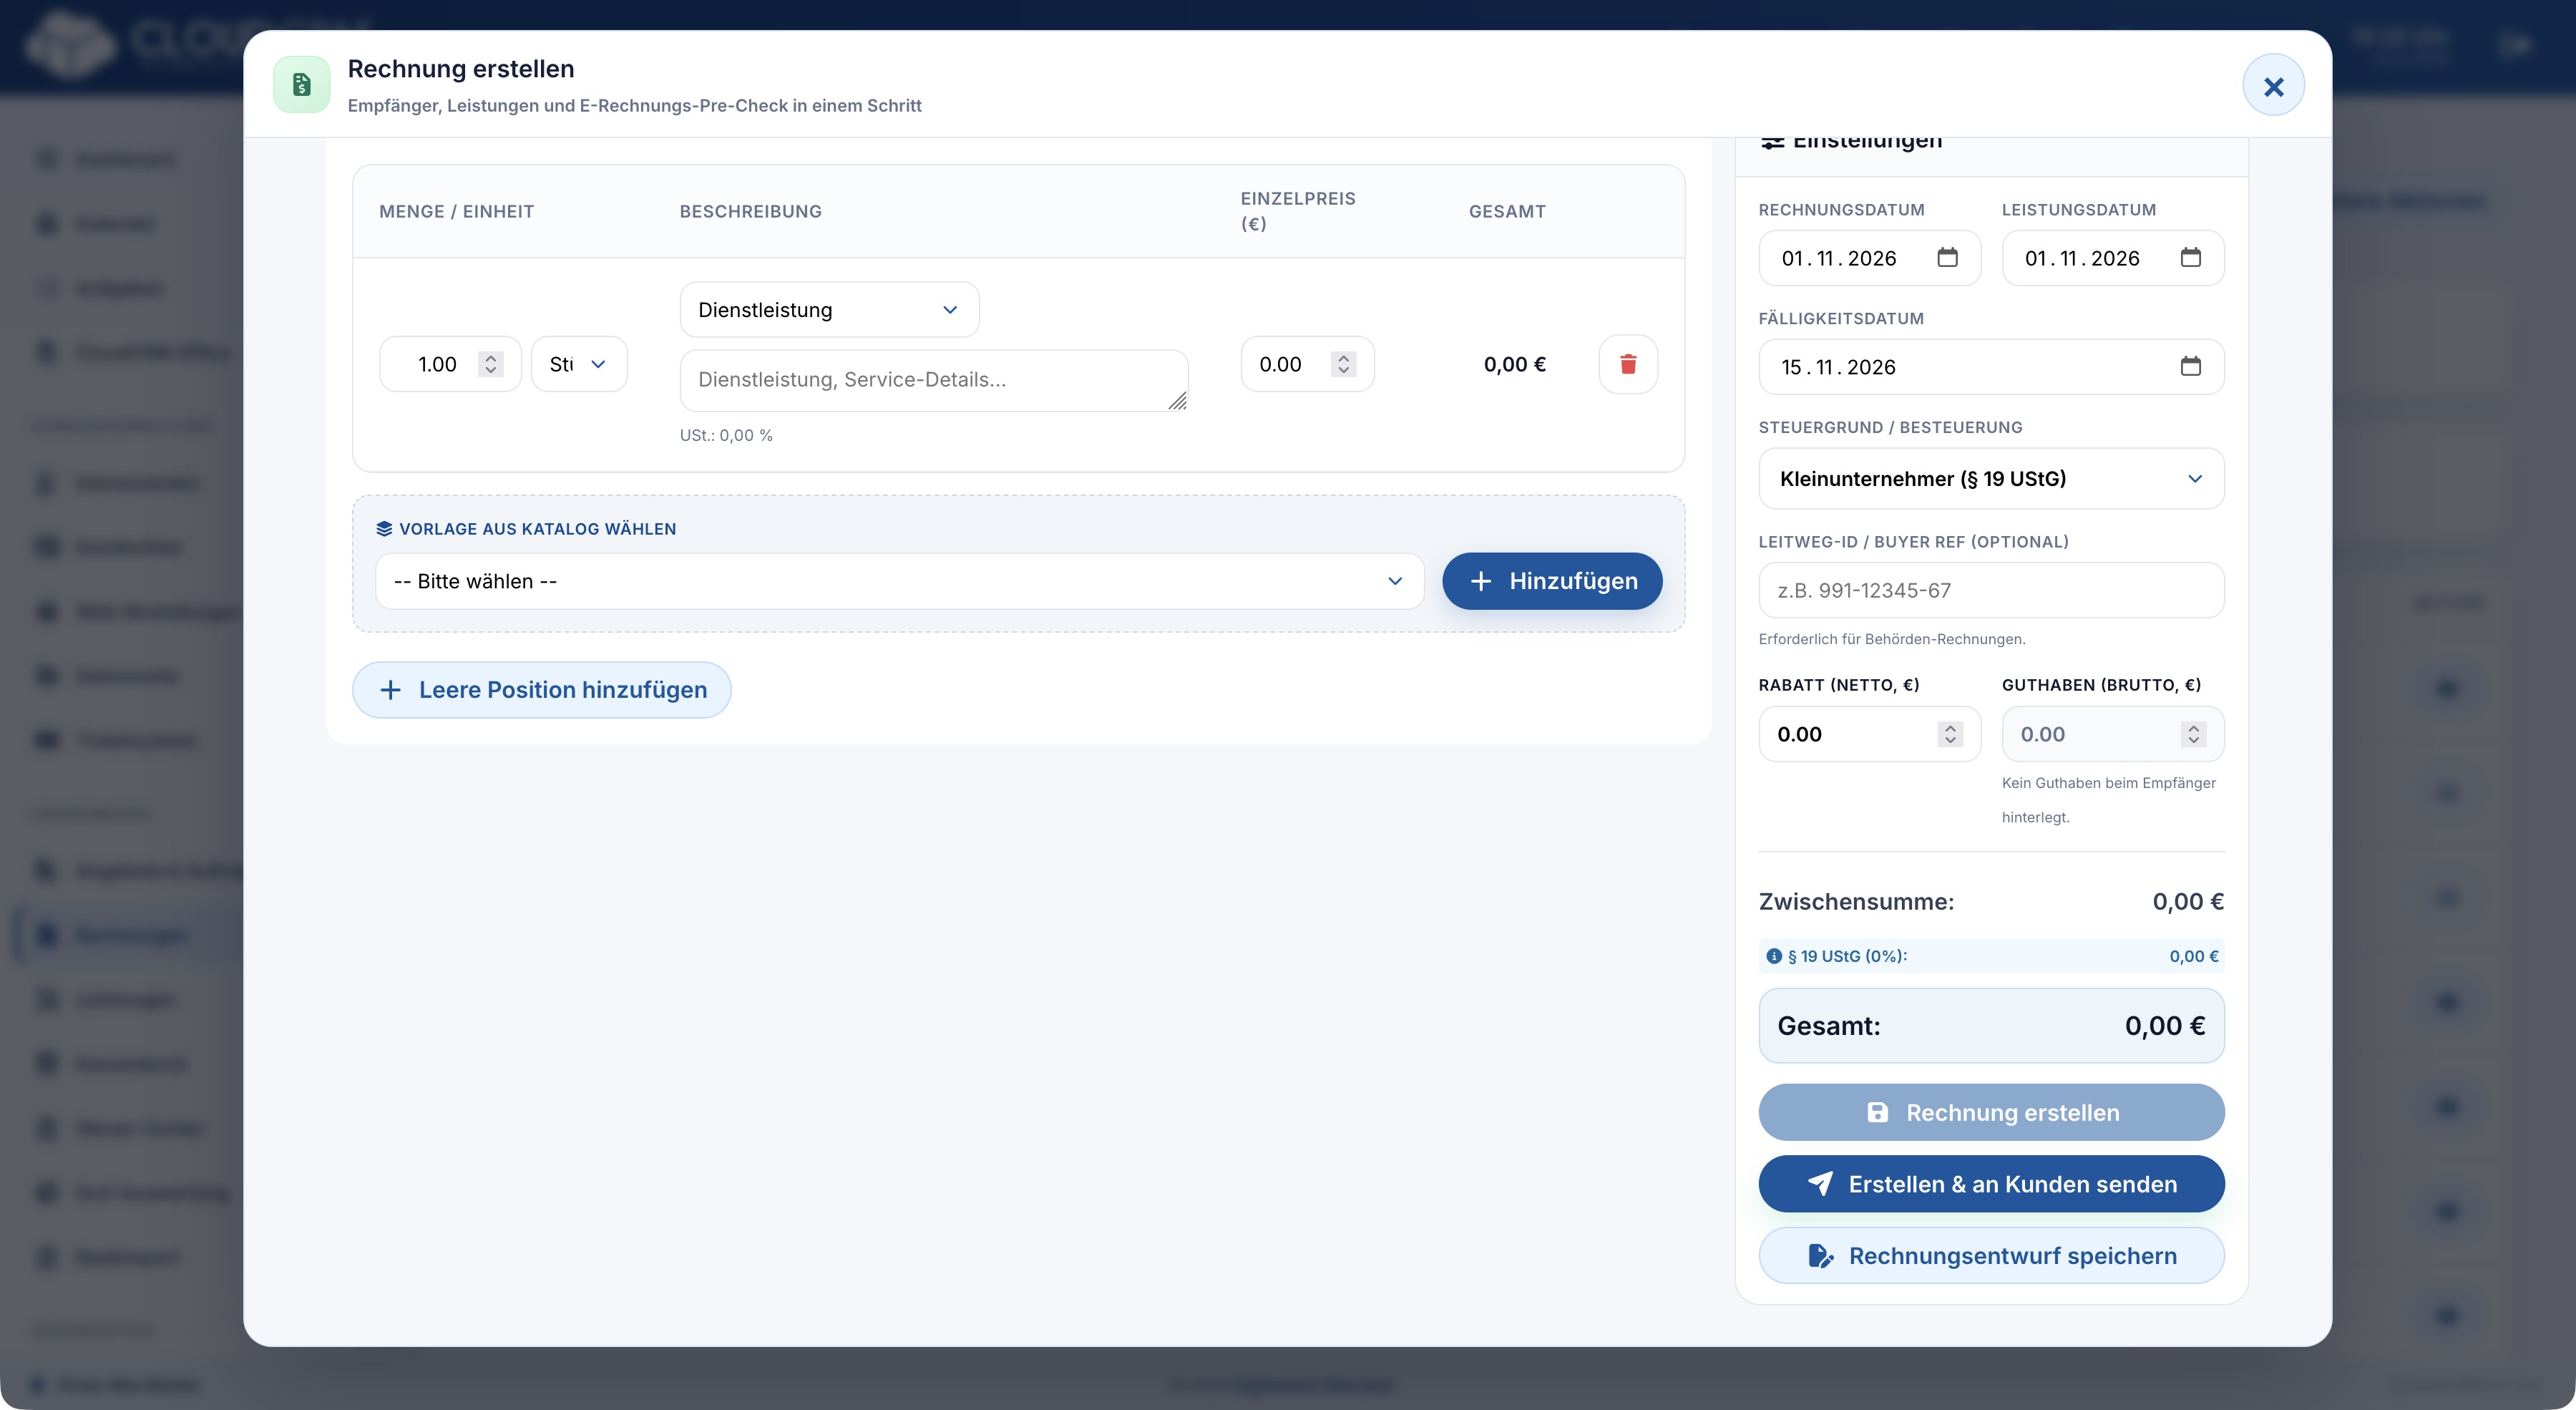
So gehen Sie vor
-
Den richtigen Empfänger wählen
Starten Sie „Neue Rechnung“ und wählen Sie genau den Kunden, bei dem das Guthaben geführt wird.
-
Positionen und Rabatt prüfen
Erfassen Sie die Leistungen und prüfen Sie die Rechnungssumme. Der angebotene Rabatt wird als Nettobetrag geführt.
-
Die Guthabenanzeige lesen
„Guthaben (Brutto, €)“ zeigt die automatische Verrechnung aus dem verfügbaren Guthaben. Das Feld ist schreibgeschützt; ein beliebiger Betrag lässt sich hier nicht frei eintragen.
-
Den Zahlbetrag kontrollieren
Prüfen Sie vor der Erstellung Gesamtbetrag, verrechnetes Guthaben und verbleibenden Zahlbetrag. Kontrollieren Sie anschließend den erzeugten Beleg.
Rabatt und vorhandenes Guthaben getrennt prüfen
Ein Rabatt mindert den Preis und wird im Formular als Nettobetrag geführt. Vorhandenes Kundenguthaben ist ein bereits verfügbarer Zahlungswert und wird brutto berücksichtigt. Lesen Sie deshalb die Feldbezeichnungen und die Summen gemeinsam. Ein gleich hoher Zahlenwert in beiden Feldern bedeutet nicht dieselbe Behandlung der Rechnung. Das Guthabenfeld ist gerade deshalb keine beliebig frei ausfüllbare Rabattzeile.
Beispiel: Guthaben auf eine neue Rechnung anrechnen
Für den gewählten Empfänger ist bereits Guthaben vorhanden. Nachdem Sie die Leistungen erfasst haben, lesen Sie die automatisch angezeigte Verrechnung und den verbleibenden Zahlbetrag. Ist kein Guthaben hinterlegt, lässt es sich nicht durch eine freie Zahleneingabe in diesem Feld erzeugen. Prüfen Sie zuerst, ob der richtige Kunde gewählt und der vorhandene Guthabenstand tatsächlich zu diesem Empfänger gehört.
Nach der Erstellung den Beleg kontrollieren
Lesen Sie auf der erstellten Rechnung die Leistungen, einen möglichen Rabatt, die Guthabenverrechnung und den verbleibenden Zahlbetrag. Eine vollständig falsche bezahlte Originalrechnung wird über die Rechnungskorrektur behandelt. Vorhandenes Guthaben auf einer neuen Rechnung einzusetzen ist ein anderer Vorgang und ersetzt weder diesen Korrekturbeleg noch die Prüfung bereits erfasster Zahlungen.
Danach
Das verfügbare Guthaben wurde nach den angebotenen Regeln auf den Rechnungsbetrag angerechnet.
Gut zu wissen
Ein Rabatt verändert den Preis; Guthaben wird als bereits vorhandener Zahlungswert behandelt. Für eine vollständig falsche bezahlte Rechnung ist die gesonderte Rechnungskorrektur zuständig.