Bevor Sie beginnen
Sie benötigen das Korrekturrecht. Halten Sie richtige Angaben, Beleg und tatsächlichen Zahlungsstand bereit.
So gehen Sie vor
-
Die Korrektur starten
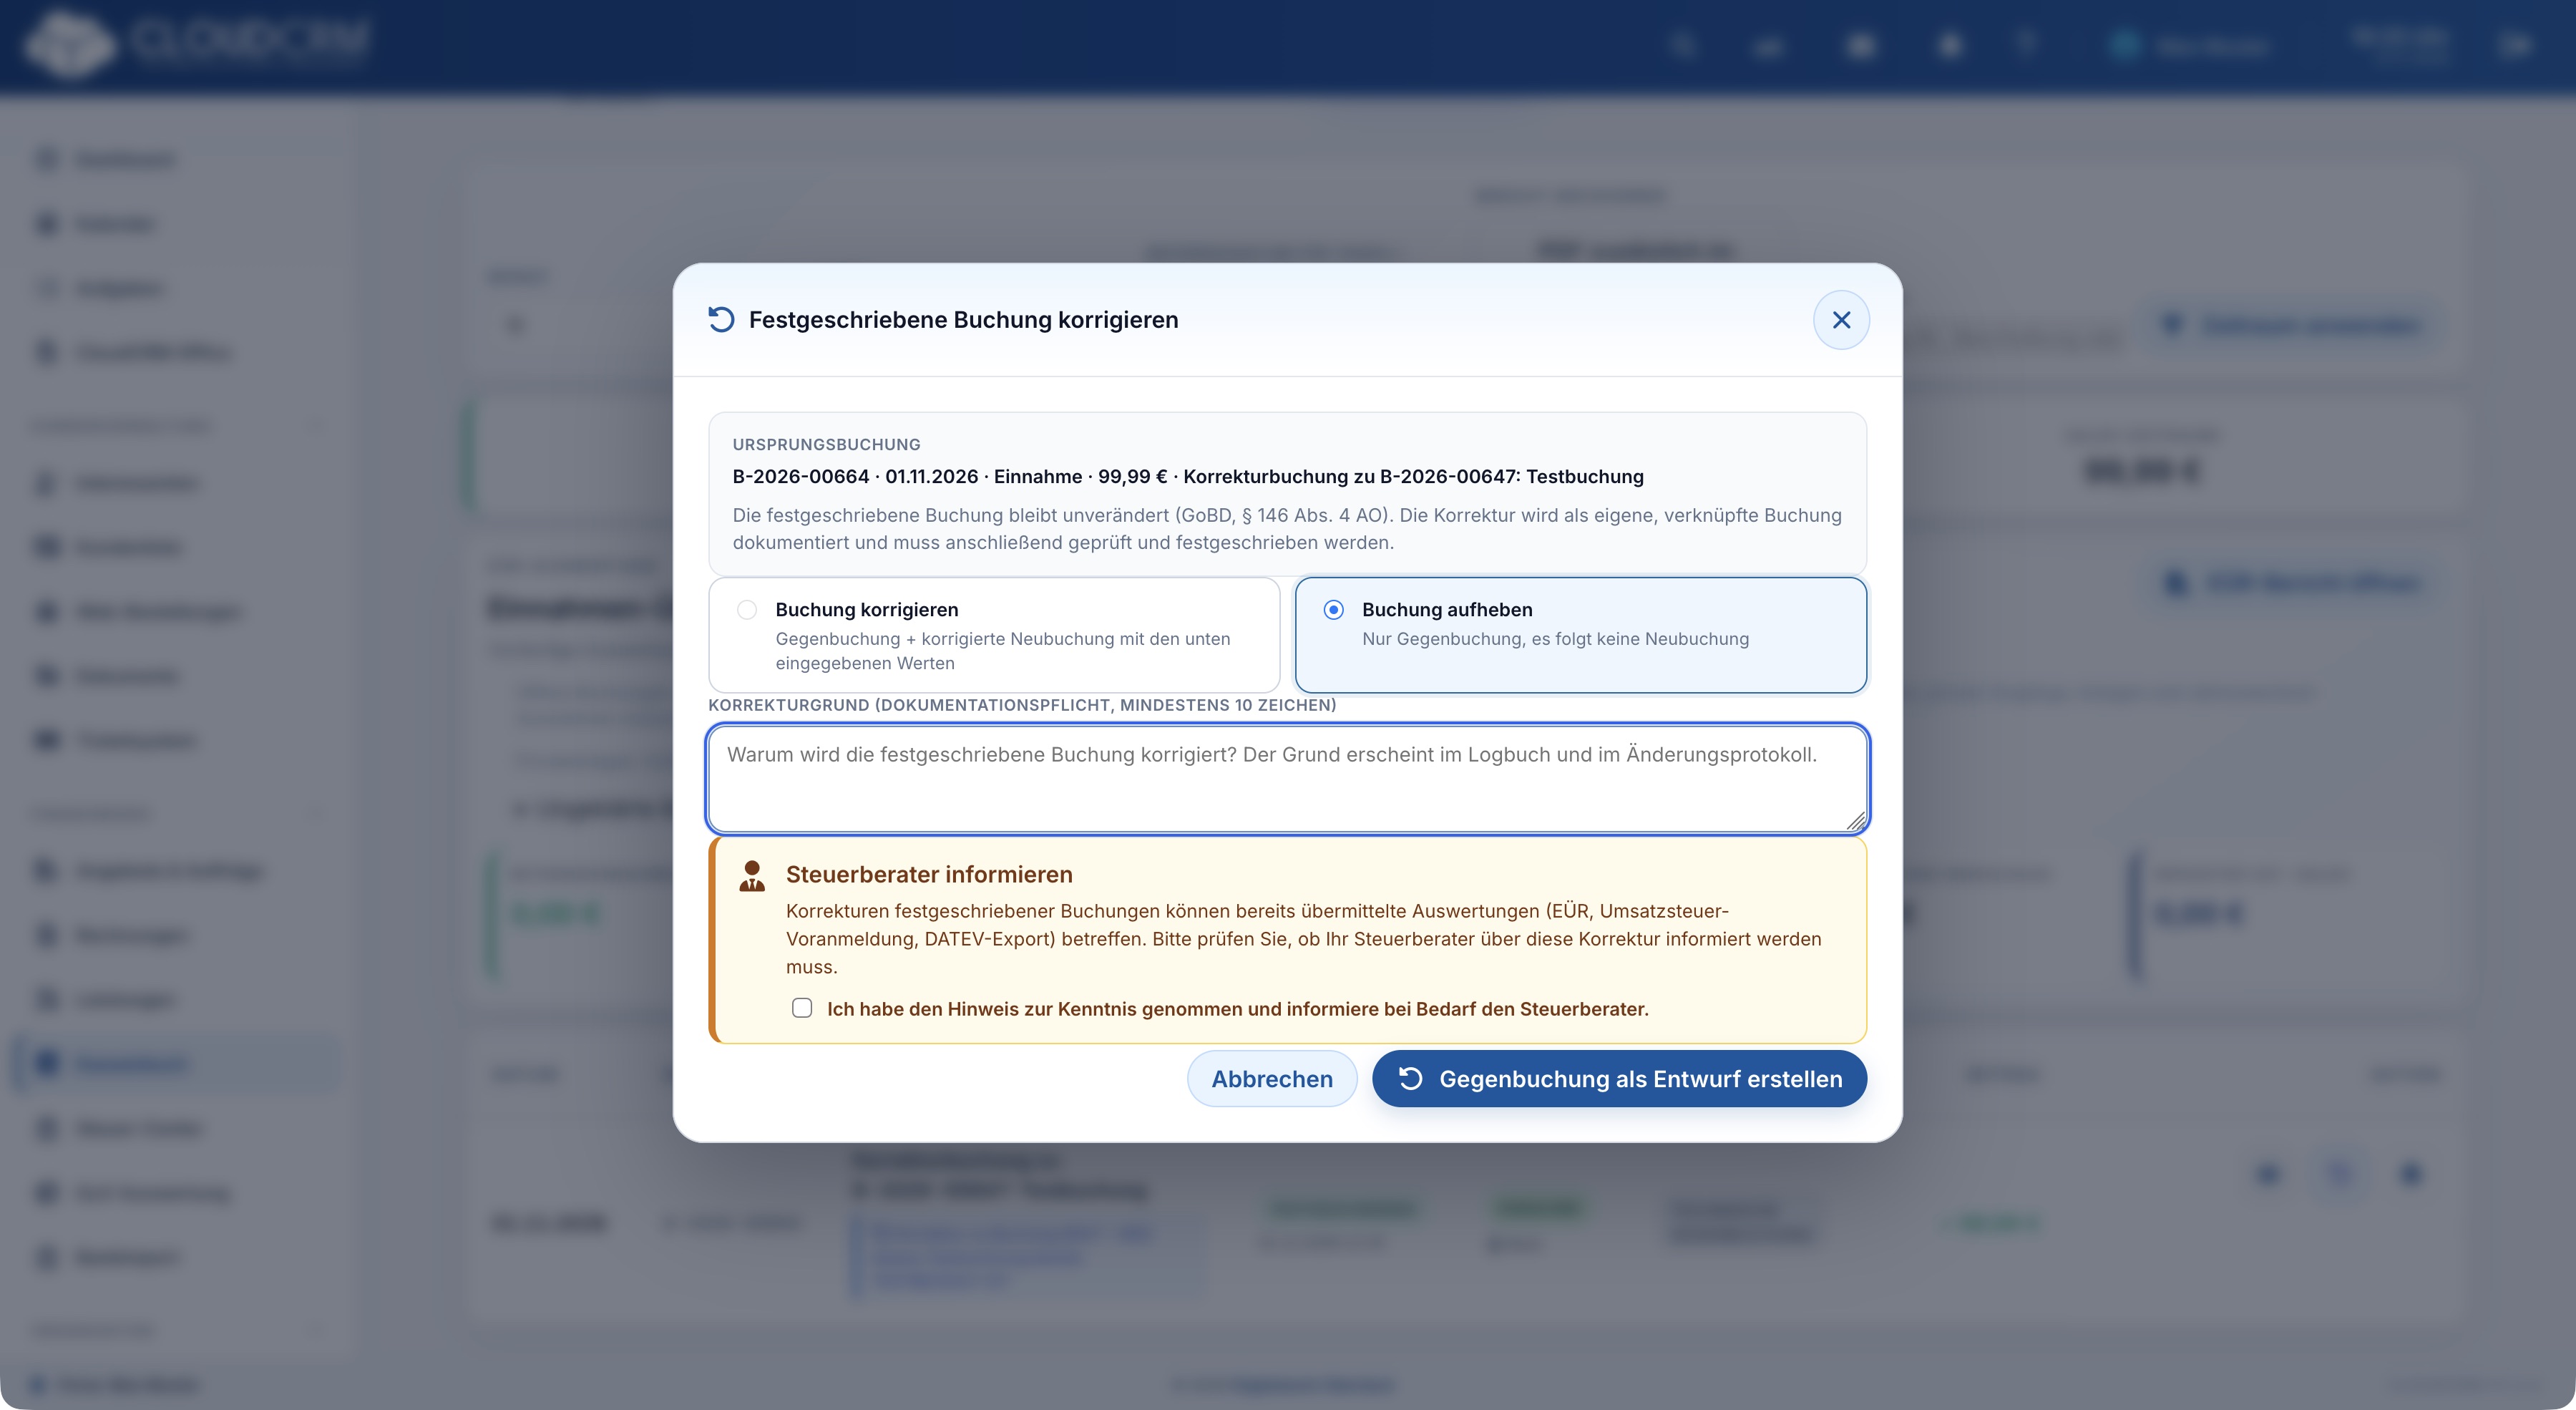
Öffnen Sie das festgeschriebene Original und wählen Sie „Festgeschriebene Buchung korrigieren“. Prüfen Sie die angezeigte Ursprungsbuchung.
-
Buchung korrigieren wählen
Wählen Sie „Buchung korrigieren“, sofern diese Variante für das Original freigegeben ist. Sie erstellt Gegenbuchung und korrigierte Neubuchung. „Buchung aufheben“ wäre dagegen nur die vollständige Aufhebung ohne Ersatz.
-
Die richtigen Werte erfassen
Prüfen Sie Datum, Art, Verwendungszweck, Bruttobetrag, Steuersatz, Zahlungsart, Geschäftspartner und Kategorie. Bestätigen Sie die tatsächliche Zahlung der Neubuchung nur mit Nachweis und passendem Zahlungsdatum.
-
Grund und Hinweise ergänzen
Beschreiben Sie den Korrekturgrund mit mindestens zehn Zeichen. Lesen Sie den Hinweis zu möglicherweise bereits verwendeten Auswertungen und bestätigen Sie ihn.
-
Neue Entwürfe prüfen
Klicken Sie auf „Korrektur als Entwurf erstellen“. Kontrollieren Sie beide neuen Einträge, ihre Verbindung zum Original und die anschließend nötige Prüfung und Festschreibung.
Welche Einträge die Korrektur erzeugt
Bei „Buchung korrigieren“ bleibt das festgeschriebene Original erhalten. Die Gegenbuchung hebt dessen Buchungswert technisch auf; die Neubuchung enthält die berichtigten Angaben. Kontrollieren Sie daher nicht nur den neuen Betrag, sondern auch die Verbindung aller Einträge. „Buchung aufheben“ hat einen anderen Umfang: Dort entsteht gerade keine Ersatzbuchung mit den richtigen Werten.
Beispiel: einen falsch erfassten Betrag berichtigen
Ein Original wurde versehentlich mit 120 Euro statt 100 Euro festgeschrieben. Prüfen Sie den Nachweis, wählen Sie den Korrekturweg mit Neubuchung und tragen Sie die richtigen Angaben ein. Beschreiben Sie den Erfassungsfehler im Grund. Die Korrektur ändert den dokumentierten Buchungsstand; sie überweist selbst weder 20 Euro zurück noch bestätigt sie eine zusätzliche Zahlung.
Zahlungsstand und Abschluss kontrollieren
Die technische Gegenbuchung benötigt keine erfundene Zahlung. Bei der Neubuchung prüfen Sie den tatsächlichen Zahlungsstand und das zugehörige Datum gesondert. Beide erzeugten Einträge liegen zunächst als Entwürfe vor. Prüfen Sie deren Inhalt und führen Sie die zulässige Prüfung und Festschreibung aus. Beachten Sie außerdem, ob frühere Auswertungen oder bereits weitergegebene Exporte von der Berichtigung betroffen sind.
Wenn nur die Aufhebung auswählbar ist
Nicht jeder bestehende Eintrag bietet beide Korrekturvarianten an. Bei einer technischen Gegenbuchung ist beispielsweise keine freie korrigierte Neubuchung vorgesehen. Auch vorhandene Korrekturverknüpfungen beeinflussen die erlaubten Folgeaktionen. Prüfen Sie den angezeigten Ursprung und den Korrekturverbund. Eine gesperrte Variante ist kein Auftrag, denselben Zusammenhang durch einen freien, unverbundenen Eintrag nachzubilden.
Danach
Original, Gegenbuchung und Neubuchung bleiben als zusammengehöriger Vorgang nachvollziehbar.
Gut zu wissen
Eine Korrektur löst keine Geldbewegung aus. Die technische Gegenbuchung und die tatsächliche Zahlung der Neubuchung werden getrennt behandelt.